中国处方药零售市场洞察 药品零售新格局与未来趋势
随着医药分开、处方外流、医保支付改革等政策的深入推进,中国处方药零售市场正经历深刻的结构性变化。零售药店作为药品供应的重要终端,其处方药销售规模持续扩大,市场竞争格局与业务模式亦在不断重塑。本文从政策环境、市场规模、渠道结构、竞争态势及未来趋势等维度,对中国处方药零售市场进行系统洞察。
一、政策驱动:处方外流加速,零售渠道价值凸显
国家相继出台多项政策推动医药分开和处方外流。医保定点药店纳入门诊统筹、电子处方流转平台建设、药品零售连锁化率提升等举措,为处方药零售市场注入强劲动力。尤其是门诊统筹政策落地后,符合条件的定点零售药店可承接医疗机构门诊处方,患者购药便利性显著提升,零售药店在处方药供应体系中的地位逐步从“补充”转向“重要渠道”。
带量采购常态化促使部分未中选药品和专利过期原研药向院外市场转移,零售药店成为其重要销售阵地。双通道机制将部分谈判药品在定点药店和定点医疗机构同步纳入结算,进一步拓宽了处方药零售的品类空间。
二、市场规模:持续扩容,结构分化明显
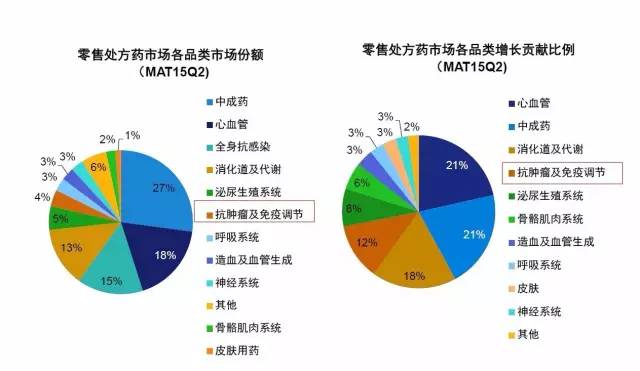
中国处方药零售市场规模保持稳健增长态势。从品类结构看,慢病用药(如心脑血管疾病用药、糖尿病用药、抗肿瘤用药)占据零售处方药销售的主导地位,这与中国人口老龄化加速、慢病患病率上升的趋势高度吻合。抗病毒用药、精神神经类用药等品类也呈现较快增长。
从渠道结构看,城市公立医院仍占据处方药销售的最大份额,但零售药店和基层医疗机构的占比稳步提升。其中,连锁药店凭借规模优势和规范化管理,在处方药零售中的份额持续扩大;单体药店则面临更大的竞争压力,行业集中度呈上升趋势。
三、竞争态势:连锁化与专业化并进,多元业态涌现
连锁药店龙头加速扩张,通过自建、并购、加盟等方式提升市场覆盖密度,处方药销售占比逐步提高。头部连锁企业依托会员体系、慢病管理服务和DTP(直接面向患者)药房模式,强化处方药承接能力。DTP药房专注高价值处方药和新特药销售,成为处方外流的重要承接平台,尤其在新特药、抗肿瘤药领域表现突出。
与此专业药房、慢病管理药房、院边店等差异化业态不断涌现。零售药店正从单纯的药品销售终端向健康管理服务平台转型,通过慢病建档、用药指导、健康监测等增值服务,增强患者粘性和处方获取能力。医药电商和O2O模式也在快速渗透处方药零售领域,线上问诊+电子处方+药品配送的闭环逐步成型,成为传统线下渠道的有力补充。
四、痛点与挑战:处方来源、支付能力与专业能力瓶颈
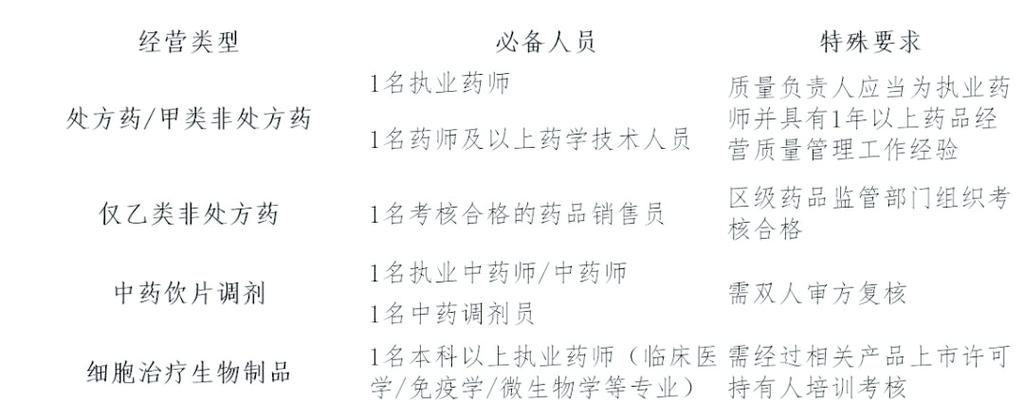
尽管处方药零售市场前景广阔,但仍面临诸多挑战。一是处方来源不稳定,医疗机构处方外流仍存在信息壁垒和利益藩篱,零售药店获取处方的渠道有限;二是支付能力不足,部分地区门诊统筹药店覆盖范围有限,个人账户改革对药店销售的影响尚待观察;三是专业服务能力参差不齐,部分药店执业药师配备不足,药学服务能力难以满足处方药销售的专业要求;四是价格竞争激烈,带量采购药品在药店端的价格联动压力加大,利润空间收窄。
五、未来趋势:专业化、数字化与生态化融合
中国处方药零售市场将呈现以下发展趋势:其一,专业化服务成为核心竞争力,药店需强化执业药师队伍建设,提升慢病管理和药学服务能力,以专业服务换取处方流入;其二,数字化赋能处方流转,电子处方平台、医保在线结算、O2O即时配送等数字化基础设施将进一步完善,打通“医—药—检—险”服务闭环;其三,连锁化和集中度进一步提升,头部企业通过并购整合扩大市场份额,中小药店向专业化、特色化方向转型;其四,批零一体化与工商合作深化,制药企业与零售终端在渠道下沉、患者教育、用药依从性管理等方面加强协同,处方药零售从交易型向服务型转变。
中国处方药零售市场正处于政策红利释放与行业转型交织的关键阶段。零售药店要在处方外流浪潮中把握机遇,必须以专业化服务为根基、以数字化能力为引擎、以合规经营为底线,构建可持续的处方药零售业务模式。随着医保支付改革和医药分开的持续深化,处方药零售将成为药品供应保障体系中不可或缺的重要力量,市场发展空间值得期待。
如若转载,请注明出处:http://www.tengxiyun.com/product/50.html
更新时间:2026-10-26 07:46:28