百亿规模背后的新争逐 零售药店最畅销品类深度解析
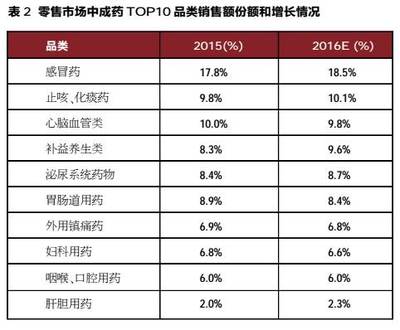
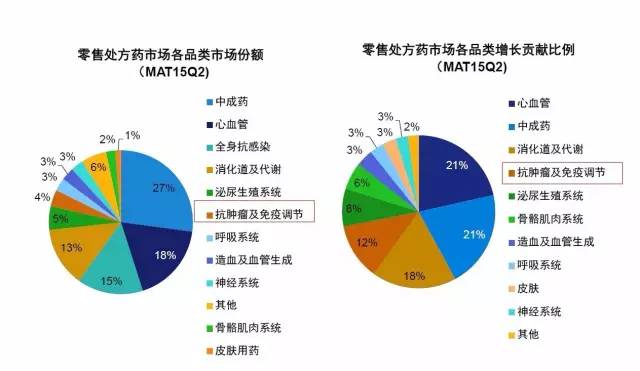
零售药店作为医药销售的重要终端,其畅销品类的演变往往映射出消费习惯、政策导向与市场结构的深层变化。一个百亿规模的品类持续占据零售药店销售榜首,并引发新一轮的竞争与布局——这便是慢病用药与常见病自我药疗品类(含处方药、OTC及健康消费品)。
一、百亿规模的基石:需求刚性化与消费习惯迁移
随着人口老龄化加速、慢病患病率上升,以及居民健康管理意识增强,慢病用药(心脑血管、糖尿病、呼吸系统等)在零售药店的销售占比稳步提升。与此常见病自我药疗(感冒、胃肠道、皮肤、疼痛等)依托便捷性和可及性,成为药店引流的关键。二者合力构筑了百亿级市场规模底座,且呈现“处方药拉动、OTC稳盘、健康消费品增量”的格局。
二、新争逐的三大焦点
- 处方外流承接能力之争:门诊统筹、双通道等政策推动处方从医疗机构流向零售终端,药店在品类结构、药师服务、医保对接上的能力成为分水岭。头部连锁加速院边店、DTP药房布局,争夺高价值处方药市场份额。
- 品类结构与利润再平衡:集采常态化下,部分处方药毛利率承压,药店加大自有品牌、高毛利OTC及“药+械+健”组合销售,通过品类组合优化提升客单价与复购率。
- 专业化服务与全渠道竞争:从“卖药品”转向“卖健康方案”,慢病管理、用药咨询、检测服务成为差异化手段;同时O2O即时零售、B2C及直播电商分流传统客流,药店加速线上线下一体化运营。
三、竞争格局与挑战
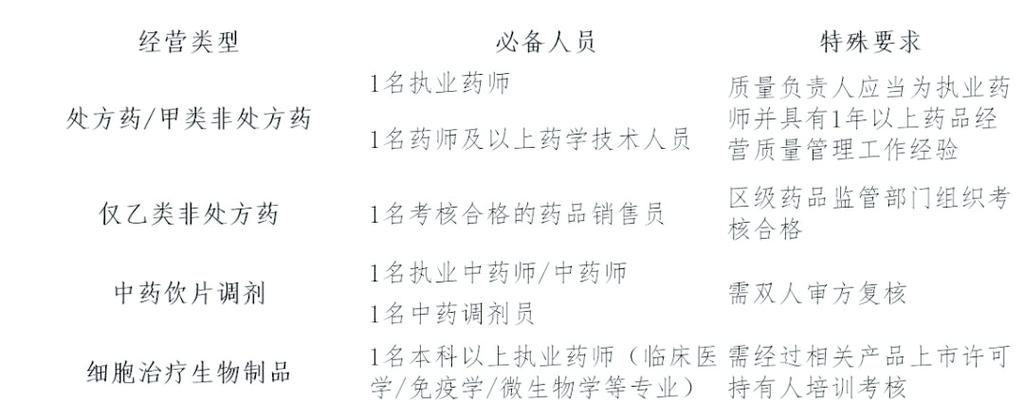
头部连锁通过并购扩张提升市场集中度,中小药店则面临合规成本上升、客流分化与价格竞争压力。医保比价、药品追溯、执业药师配备等监管要求趋严,倒逼行业规范化。与此同质化竞争与线上价格冲击持续考验盈利模型。
四、趋势展望
未来零售药店的品类竞争将更聚焦于“专业化+便利化+数字化”:以慢病用药为锚点,强化处方承接与患者管理;以健康消费品拓展增量场景;以全渠道和数据驱动提升运营效率。百亿品类的新争逐,本质是零售药店从渠道商向健康服务平台的转型竞赛,谁能构建可持续的专业服务能力与供应链效率,谁将在新一轮竞争中占据先机。
如若转载,请注明出处:http://www.tengxiyun.com/product/41.html
更新时间:2026-10-26 02:56:59