心脑血管中成药零售市场洗牌 20亿独家品牌暴涨30%背后的产业变局
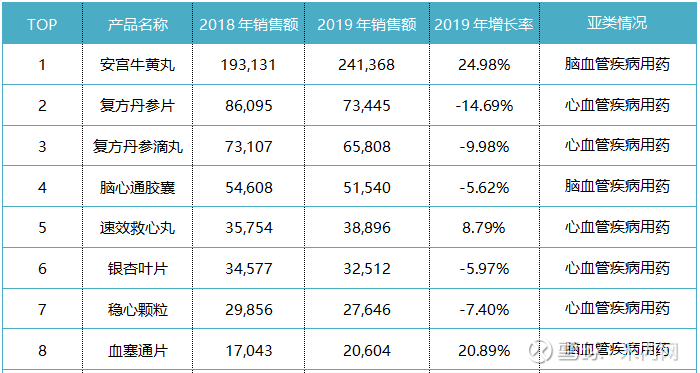
在医药零售市场整体增速放缓的背景下,心脑血管中成药赛道正上演一场静默的变局。最新数据显示,心脑血管中成药零售市场规模已突破200亿元,而TOP20品牌格局出现显著分化——一个独家品种以30%的同比增幅强势突围,带动整个品类座次重排。这场洗牌背后,既有医保政策调整、消费升级的宏观推力,也折射出中医药在慢病管理领域价值重估的深层逻辑。
一、市场格局生变:独家品种成最大黑马
据中康CMH等市场监测数据,2023年心脑血管中成药零售端TOP20品牌合计占据约65%的市场份额,但内部增速分化明显。传统头部品牌如复方丹参滴丸、通心络胶囊等虽仍居前列,增速已放缓至个位数;而一家拥有独家品种的企业却实现30%的爆发式增长,排名跃升多位。业内分析认为,该独家品牌的高增长源于三重因素:其一是产品在冠心病二级预防中的循证医学证据持续积累,获得临床处方外溢;其二是零售终端通过慢病建档、用药随访等专业化服务提升了患者复购率;其三是该品牌精准卡位“小规格、高单价”的消费升级需求,在连锁药店高毛利品类中赢得资源倾斜。
更值得关注的是,这轮洗牌并非简单的此消彼长,而是反映出零售市场对心脑血管中成药的需求正在从“泛血管保护”向“精准靶向治疗”迁移。独家品种若能绑定明确的适应症场景和临床获益数据,即便在医保控费压力下,依然可以凭借差异化优势抢占市场份额。
二、驱动因素拆解:政策与消费双轮共振
品牌格局重塑的背后,是多重力量的交织推动。政策层面,中成药集采的扩围预期促使企业加速转向零售院外市场;医保个人账户改革后,消费者对自费购买高临床价值中成药的接受度有所提升。国家中医药管理局推动的“中西医协同”在慢病防治中的落地,也让心脑血管中成药在心梗、脑卒中恢复期的应用获得更多指南推荐。
消费端的变化同样关键。据《中国心血管健康与疾病报告》,我国心脑血管疾病患病人数约3.3亿,其中相当比例患者处于长期用药管理阶段。随着健康素养提升,患者不再满足于“活血化瘀”的模糊功效,而是追求有明确质量标志物、临床终点证据的产品。某独家品牌正是通过持续发布循证研究数据,在医生和患者心智中建立了“精准干预”的认知偏差优势。
值得注意的是,零售药店也在主动调整品类结构。面对处方药引流能力下降,连锁药店更倾向于与具备学术支持的独家品种合作,通过“药品+检测+慢病管理”的服务包模式提升客单价和黏性。这为高增长品牌提供了终端陈列、店员推荐等资源保障。
三、竞争趋势前瞻:从营销驱动到证据竞争
随着20亿级独家品牌的出现,心脑血管中成药零售市场的竞争逻辑正在改写。过往依赖广告轰炸和渠道压货的模式边际效益递减,取而代之的是“循证证据+专业化服务+患者全生命周期管理”的铁三角模型。预计未来三年,TOP20阵营中将有更多具备独家品种和临床数据的企业跻身前列,而缺乏学术支撑的辅助用药类中成药份额将持续萎缩。
另一个变量在于中药新药的审评提速。2023年以来,多个用于心脑血管疾病的中药创新药获批上市,虽然初期以院内市场为主,但一旦进入医保谈判并外溢至零售端,将对现有格局形成新一轮冲击。现有头部品牌需在专利保护、剂型改良和真实世界研究上加快布局,才能守住阵地。
对于零售药店而言,这既是机遇也是挑战。选择与高增长独家品牌深度绑定,意味着获得增量利润;但若要维持品类均衡,也需要构建由治疗性品种、预防性品种和康复期品种组成的多层级产品矩阵。无论如何,心脑血管中成药零售的“洗牌时代”已经到来,唯有以临床价值为锚点的品牌,才能穿越周期波动,成为终局赢家。
如若转载,请注明出处:http://www.tengxiyun.com/product/26.html
更新时间:2026-10-26 21:26:07