中国药品零售市场销售分析报告
一、引言
中国药品零售市场是医药流通体系的重要组成部分,直接面向消费者提供药品和健康服务。随着医改深化、处方外流、人口老龄化及健康消费升级,零售药店渠道的价值日益凸显。本报告基于公开数据与行业趋势,对中国药品零售市场的销售规模、结构、渠道、竞争格局及驱动因素进行分析,并提出展望。
二、市场规模与增长
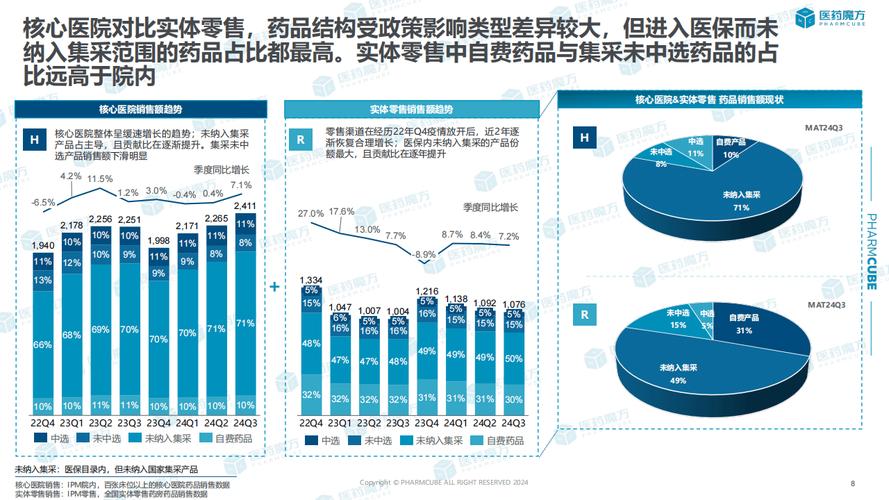
- 总体规模:据行业统计,2023年中国药品零售市场销售额约5500亿元(含药品、非药品),同比增长约8%。零售药店终端在药品销售中的占比稳步提升,从2015年的约22%升至2023年的约28%。
- 增长驱动:处方外流加速(门诊统筹、双通道政策)、带量采购落标品种转向零售、消费者自我药疗意识增强、便利店售药等新业态试点。
- 预测:预计2025年零售市场规模将突破6500亿元,2023-2025年复合增长率约8%-10%。
三、市场结构分析
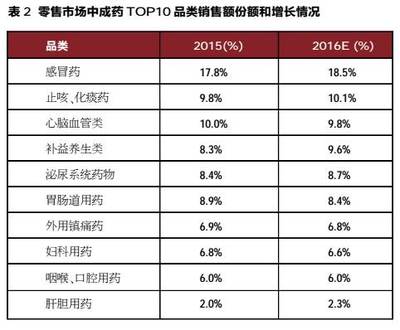
- 品类结构:药品类占比约60%-65%,其中处方药增速快于OTC;非药品类(保健品、医疗器械、日用品)占比约35%-40%,受医保个人账户改革影响,非药品销售增速放缓。
- 处方药与OTC:处方药零售占比持续提升,2023年约占零售药品的55%;OTC市场保持平稳,品牌集中度提高。
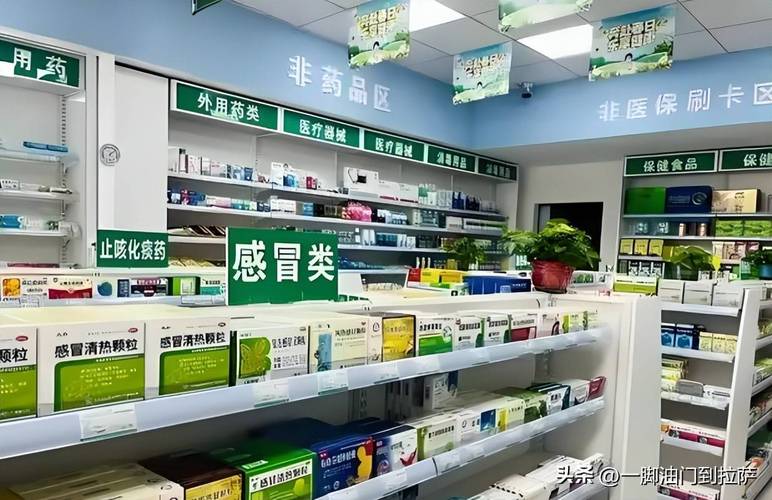
- 渠道结构:实体药店仍为主体(占比约85%),但线上药店(B2C+O2O)增长迅速,2023年线上药品零售规模约800亿元,增速超20%。
四、竞争格局与连锁化率
- 连锁化率:2023年零售药店连锁率约58%,较2018年提升约10个百分点;头部企业通过并购扩张,市场集中度提升,CR10占比约30%。
- 区域差异:东部地区连锁率高、竞争激烈;中西部地区单体药店仍占较大比重,但整合加速。
- 上市连锁药店:老百姓、益丰、大参林、一心堂等企业营收保持双位数增长,门店总数均破万家。
五、政策影响
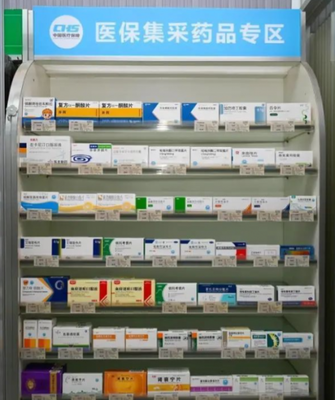
- 门诊统筹政策:定点零售药店纳入门诊统筹,推动处方流转,利好合规连锁药店。
- 医保个人账户改革:减少个人账户划入,短期影响非药品消费,长期促进药店向专业药事服务转型。
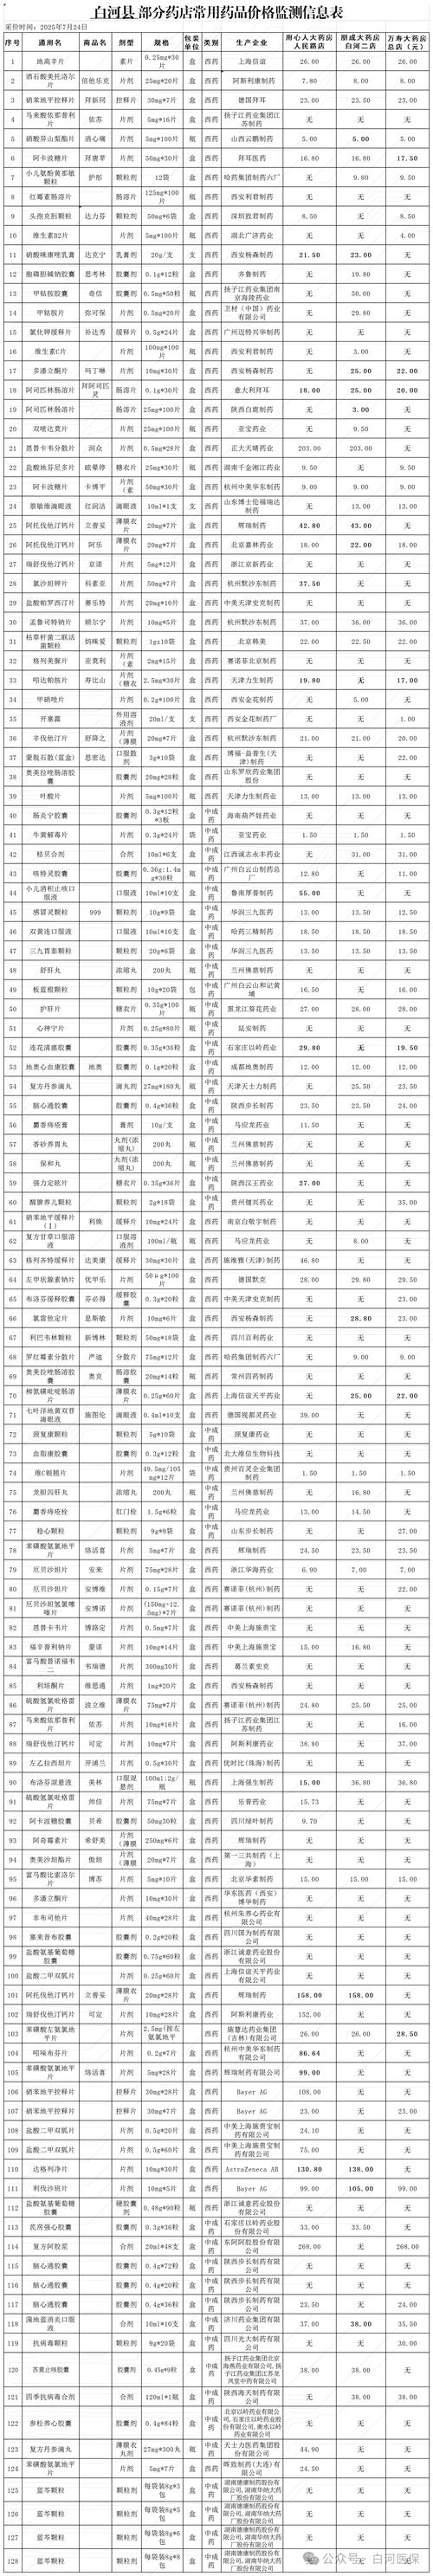
- 带量采购:未中选品种转向零售渠道,但价格下行压力传导至零售端。
- 监管趋严:药品经营许可、执业药师配备、飞行检查等提高合规成本,加速行业出清。
六、挑战与机遇
挑战:医保控费压力、线上比价透明化、租金与人力成本上升、专业药师短缺。
机遇:处方外流红利、O2O即时零售、慢病管理、DTP药房、中药养生、商业保险合作。
七、趋势展望
- 零售市场将持续扩容,处方药占比提升,药店向“健康服务平台”转型。
- 线上线下融合加深,O2O成为标配,头部连锁加码数字化。
- 行业整合加速,集中度进一步提升,单体药店面临转型或退出。
- 专业化服务能力成为核心竞争力,执业药师和慢病管理体系建设是关键。
八、结论
中国药品零售市场正处于政策驱动与市场整合并行的关键期,规模稳步扩大、结构持续优化。企业需把握处方外流机遇,提升专业服务能力,推进线上线下融合,以在竞争中赢得优势。
如若转载,请注明出处:http://www.tengxiyun.com/product/18.html
更新时间:2026-10-26 01:43:56